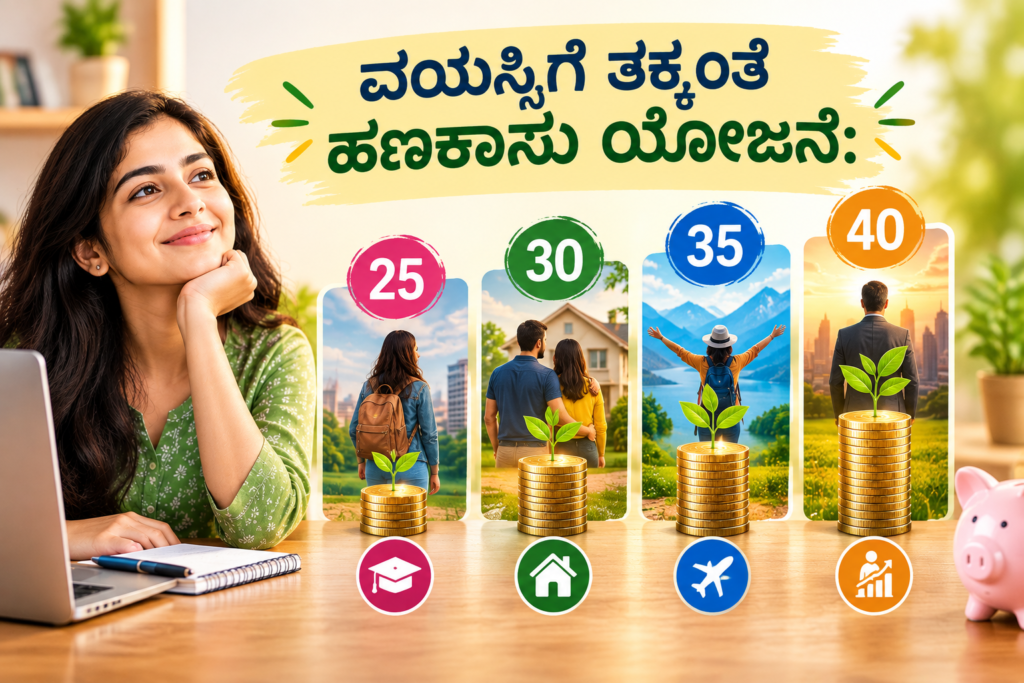
“20ನೇ ವಯಸ್ಸಿನಲ್ಲಿ ಹೀಗೆ ಮಾಡಬೇಕಿತ್ತು, 25ನೇ ವಯಸ್ಸಿನಲ್ಲಿ ಹಾಗೆ ಮಾಡಬೇಕಿತ್ತು” ಎಂದು 40ನೇ ವಯಸ್ಸಿನಲ್ಲಿ ಪಶ್ಚಾತ್ತಾಪ ಪಟ್ಟುಕೊಂಡರೆ ಯಾವುದೇ ಪ್ರಯೋಜನವಿಲ್ಲ. ಹಣಕಾಸು ಯೋಜನೆ ಎಂಬುದು ಒಂದು ಬಾರಿ ಮಾಡಿ ಮುಗಿಸುವ ಕೆಲಸವಲ್ಲ – ಅದು ವಯಸ್ಸಿಗೆ ತಕ್ಕಂತೆ, ಜೀವನದ ಹಂತಗಳಿಗೆ ತಕ್ಕಂತೆ ನಿರಂತರವಾಗಿ ಬದಲಾಗುತ್ತಾ ಸಾಗಬೇಕಾದ ಒಂದು ಪ್ರಕ್ರಿಯೆ. ಎಲ್ಲಾ ಸಂದರ್ಭಗಳಲ್ಲೂ ಒಂದೇ ಸೂತ್ರ ಕೆಲಸ ಮಾಡುವುದಿಲ್ಲ – ವಯಸ್ಸಿಗೆ ತಕ್ಕಂತೆ ಲೆಕ್ಕಾಚಾರವೂ ಬದಲಾಗುತ್ತದೆ.
ಜೀವನದಲ್ಲಿ ಎಲ್ಲ ವಿಷಯಗಳಲ್ಲೂ ಗೆಲ್ಲಬೇಕೆಂದರೆ ಒಂದು ಸ್ಪಷ್ಟ ಯೋಜನೆ ಇರಬೇಕು. ಆದರೆ ಹಣಕಾಸಿನ ಯೋಜನೆಯಲ್ಲಿ ನೀವು ಗೆದ್ದರೆ, ಅದೇ ಬೇರೆ ಎಲ್ಲ ವಿಷಯಗಳಲ್ಲಿ ಗೆಲ್ಲಲು ಬೇಕಾದ ಅಡಿಪಾಯವಾಗುತ್ತದೆ. ಈ ಲೇಖನದಲ್ಲಿ ನಾವು 25, 30, 35 ಮತ್ತು 40ನೇ ವಯಸ್ಸಿನಲ್ಲಿ ಒಬ್ಬ ವ್ಯಕ್ತಿ ಹಣಕಾಸಿನ ವಿಚಾರದಲ್ಲಿ ಎಲ್ಲಿ ನಿಂತಿರಬೇಕು, ಎಷ್ಟು ಹೂಡಿಕೆ ಮಾಡಿರಬೇಕು, ಎಷ್ಟು ಸಾಲದ ಭಾರ ಇಟ್ಟುಕೊಳ್ಳಬಹುದು ಎಂಬುದರ ಬಗ್ಗೆ ಸ್ಪಷ್ಟವಾದ, ಪ್ರಾಯೋಗಿಕವಾದ ಚೌಕಟ್ಟನ್ನು ವಿವರವಾಗಿ ಚರ್ಚಿಸೋಣ.
ಇಲ್ಲಿ ಒಂದು ಮುಖ್ಯ ಅಂಶವನ್ನು ಸ್ಪಷ್ಟಪಡಿಸಬೇಕು – ಹಣಕಾಸು ಯೋಜನೆ ಎಂಬುದು ಲಕ್ಷಾಂತರ ರೂಪಾಯಿ ಸಂಪಾದಿಸುವವರಿಗೆ ಮಾತ್ರ ಎಂದು ಎಂದಿಗೂ ಭಾವಿಸಬಾರದು. ನೀವು ತಿಂಗಳಿಗೆ ಇಪ್ಪತ್ತು ಅಥವಾ ಇಪ್ಪತ್ತೈದು ಸಾವಿರ ರೂಪಾಯಿ ಸಂಪಾದಿಸಿದರೂ, ನಿಮಗೂ ಹಣಕಾಸು ಯೋಜನೆಯ ಅಗತ್ಯವಿದೆ. ಇಲ್ಲದಿದ್ದರೆ ಭವಿಷ್ಯದಲ್ಲಿ ಗಂಭೀರ ಆರ್ಥಿಕ ಸಮಸ್ಯೆಗಳನ್ನು ಎದುರಿಸಬೇಕಾಗುತ್ತದೆ. ಒಂದುವೇಳೆ ನೀವು ಐವತ್ತೈದು ವರ್ಷದವರೆಗೂ ಸಾಲ ಕಟ್ಟುತ್ತಲೇ ಇದ್ದರೆ, ನಿವೃತ್ತಿಯ ನಂತರ ನಿಮ್ಮ ಜೀವನಕ್ಕೆ ಬೇಕಾದ ನಿಧಿ ಎಲ್ಲಿಂದ ಬರುತ್ತದೆ ಎಂಬುದನ್ನು ಈಗಲೇ ಯೋಚಿಸಬೇಕು.
ಅಸೆಟ್ಸ್, ಲಯಬಿಲಿಟೀಸ್ ಮತ್ತು ನೆಟ್ವರ್ತ್: ಮೂಲಭೂತ ಪರಿಕಲ್ಪನೆ
ಯಾವುದೇ ಹಣಕಾಸು ಯೋಜನೆಯ ಮೊದಲ ಹೆಜ್ಜೆ ಎಂದರೆ, ನಿಮ್ಮ ಪ್ರಸ್ತುತ ಆರ್ಥಿಕ ಸ್ಥಿತಿಯನ್ನು ಸ್ಪಷ್ಟವಾಗಿ ಅರ್ಥಮಾಡಿಕೊಳ್ಳುವುದು. ಇದಕ್ಕಾಗಿ ಒಂದು ಪೆನ್ನು, ಪೇಪರ್ ತೆಗೆದುಕೊಂಡು ಎರಡು ಕಾಲಂಗಳನ್ನು ಬರೆಯಿರಿ – ಒಂದು ಕಡೆ ‘ಅಸೆಟ್ಸ್’ ಅಥವಾ ಆಸ್ತಿಗಳು, ಇನ್ನೊಂದು ಕಡೆ ‘ಲಯಬಿಲಿಟೀಸ್’ ಅಥವಾ ಸಾಲಗಳು.
ಅಸೆಟ್ಸ್ ಕಾಲಂನಲ್ಲಿ – ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ಗಳಲ್ಲಿನ ಹೂಡಿಕೆ, ಷೇರು ಮಾರುಕಟ್ಟೆಯಲ್ಲಿನ ಹೂಡಿಕೆ, ಬಾಂಡ್ಗಳು, ಚಿನ್ನಾಭರಣಗಳು, ಸೈಟ್, ಕಾರು, ಫ್ಲಾಟ್, ಸ್ವಂತ ಮನೆ, ಜಮೀನು, ಹೈನುಗಾರಿಕೆಯಂತಹ ಆಸ್ತಿಗಳನ್ನೆಲ್ಲ ಬರೆಯಿರಿ. ಲಯಬಿಲಿಟೀಸ್ ಕಾಲಂನಲ್ಲಿ – ಕೈ ಸಾಲ, ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಸಾಲ, ಕೃಷಿ ಸಾಲ, ಆಟೋ ಸಾಲ, ಪರ್ಸನಲ್ ಲೋನ್, ಗೃಹಸಾಲ, ಸೈಟ್ ಮೇಲಿನ ಸಾಲ – ಇವೆಲ್ಲವನ್ನೂ ಬರೆಯಿರಿ.
ಉದಾಹರಣೆಗೆ, ಒಬ್ಬ ವ್ಯಕ್ತಿಯ ಒಟ್ಟು ಆಸ್ತಿ ಮೌಲ್ಯ ಇಪ್ಪತ್ತು ಲಕ್ಷ ರೂಪಾಯಿ ಇದ್ದು, ಅವರ ಸಾಲದ ಭಾರ ಒಂಬತ್ತು ಲಕ್ಷ ರೂಪಾಯಿ ಇದ್ದರೆ, ಆ ವ್ಯಕ್ತಿಯ ‘ನೆಟ್ವರ್ತ್’ ಅಥವಾ ನಿಜವಾದ ಆರ್ಥಿಕ ಮೌಲ್ಯ ಹನ್ನೊಂದು ಲಕ್ಷ ರೂಪಾಯಿ ಆಗುತ್ತದೆ. ಒಟ್ಟು ಆಸ್ತಿಗಳಿಂದ ಒಟ್ಟು ಸಾಲಗಳನ್ನು ಕಳೆದಾಗ ಸಿಗುವ ಮೊತ್ತವೇ ನೆಟ್ವರ್ತ್ – ಇದೇ ಒಬ್ಬ ವ್ಯಕ್ತಿಯ ನಿಜವಾದ ಆರ್ಥಿಕ ಸ್ಥಿತಿಯ ಸೂಚಕ.
ಇಲ್ಲಿ ಒಂದು ಮುಖ್ಯ ಎಚ್ಚರಿಕೆ – ಎಷ್ಟೋ ಜನರಿಗೆ ‘ನನಗೆ ಜಮೀನಿದೆ, ಸೈಟ್ ಇದೆ, ಒಡವೆ ಇಟ್ಟುಕೊಂಡಿದ್ದೇನೆ’ ಎಂಬ ಒಂದು ಭ್ರಮೆ ಇರುತ್ತದೆ. ಆದರೆ ಈ ಎಲ್ಲ ಆಸ್ತಿಗಳಿಗಿಂತ ಸಾಲದ ಪ್ರಮಾಣವೇ ಹೆಚ್ಚಿದ್ದರೆ, ಆ ನೆಟ್ವರ್ತ್ಗೆ ಯಾವುದೇ ಅರ್ಥವಿರುವುದಿಲ್ಲ. ಆದ್ದರಿಂದ ನಿಮ್ಮ ಸಾಲ ಮತ್ತು ನಿಮ್ಮ ನೆಟ್ವರ್ತ್ ನಡುವಿನ ಸಮತೋಲನವನ್ನು ಅರ್ಥಮಾಡಿಕೊಂಡರೆ ಮಾತ್ರ, ನೀವು ಸರಿಯಾದ ದಿಕ್ಕಿನಲ್ಲಿ ಸಾಗುತ್ತಿದ್ದೀರೋ ಇಲ್ಲವೋ ಎಂಬುದು ಸ್ಪಷ್ಟವಾಗುತ್ತದೆ. ಈ ಪರಿಕಲ್ಪನೆಯೇ ವಯಸ್ಸಿಗೆ ತಕ್ಕಂತೆ ಎಷ್ಟು ಹಣ ಇರಬೇಕು ಎಂಬುದನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳಲು ಬೇಕಾದ ತಳಹದಿ.
ಪಾಶ್ಚಿಮಾತ್ಯ ಫಾರ್ಮುಲಾಗಳು ಭಾರತಕ್ಕೆ ಏಕೆ ಹೊಂದುವುದಿಲ್ಲ?
ಇಂಟರ್ನೆಟ್ನಲ್ಲಿ ಹುಡುಕಿದರೆ, “25ನೇ ವಯಸ್ಸಿಗೆ ಎಷ್ಟು ಹೂಡಿಕೆ ಇರಬೇಕು, 40ನೇ ವಯಸ್ಸಿಗೆ ಎಷ್ಟು ಹೂಡಿಕೆ ಇರಬೇಕು” ಎಂಬ ಹಲವು ಸಿದ್ಧಾಂತಗಳು ಸಿಗುತ್ತವೆ. ಆದರೆ ಇವು ಬಹುತೇಕ ಪಾಶ್ಚಿಮಾತ್ಯ ದೇಶಗಳ ಆರ್ಥಿಕ ವಾಸ್ತವಗಳ ಆಧಾರದ ಮೇಲೆ ರೂಪುಗೊಂಡಿರುತ್ತವೆ, ಮತ್ತು ಇವು ಭಾರತೀಯ ಸನ್ನಿವೇಶಕ್ಕೆ ಸರಿಯಾಗಿ ಹೊಂದುವುದಿಲ್ಲ. ಇದಕ್ಕೆ ಹಲವು ಕಾರಣಗಳಿವೆ.
ಮೊದಲನೆಯದಾಗಿ, ಆದಾಯದ ಮಟ್ಟ. ಸರ್ಕಾರದ ಮಾಹಿತಿಯ ಪ್ರಕಾರ, ವೇತನ ಪಡೆಯುವ ಒಬ್ಬ ಸಾಮಾನ್ಯ ಭಾರತೀಯ ವ್ಯಕ್ತಿಯ ಸರಾಸರಿ ಮಾಸಿಕ ಆದಾಯ ಇಪ್ಪತ್ನಾಲ್ಕು ಸಾವಿರ ರೂಪಾಯಿಗಳ ಆಸುಪಾಸಿನಲ್ಲಿದೆ, ಮಹಿಳೆಯರ ಸರಾಸರಿ ಆದಾಯ ಇದಕ್ಕಿಂತಲೂ ಕಡಿಮೆ. ಭಾರತದಲ್ಲಿ ಆದಾಯ ತೆರಿಗೆ ರಿಟರ್ನ್ಸ್ ಸಲ್ಲಿಸುವ ಬಹುಪಾಲು ಜನರ ವಾರ್ಷಿಕ ಆದಾಯ ಹತ್ತು ಲಕ್ಷ ರೂಪಾಯಿಗಿಂತಲೂ ಕಡಿಮೆ ಇದೆ. ಈ ಆದಾಯ ಮಟ್ಟದ ಜೊತೆಗೆ, ಪಾಶ್ಚಿಮಾತ್ಯ ದೇಶಗಳ ಆದಾಯ ಮಟ್ಟವನ್ನು ಆಧರಿಸಿದ ಸೂತ್ರಗಳನ್ನು ಹೋಲಿಸಲು ಸಾಧ್ಯವಿಲ್ಲ.
ಎರಡನೆಯದಾಗಿ, ಸಾಮಾಜಿಕ ಭದ್ರತಾ ವ್ಯವಸ್ಥೆಯ ವ್ಯತ್ಯಾಸ. ಪಾಶ್ಚಿಮಾತ್ಯ ದೇಶಗಳಲ್ಲಿ ಸರ್ಕಾರದಿಂದ ಸಾಮಾಜಿಕ ಭದ್ರತಾ ಸೌಲಭ್ಯಗಳು ಸಿಗುತ್ತವೆ. ಆದರೆ ಭಾರತದಲ್ಲಿ ಖಾಸಗಿ ವಲಯದಲ್ಲಿ ಕೆಲಸ ಮಾಡುವ ಬಹುಪಾಲು ಜನರು, ತಮ್ಮ ನಿವೃತ್ತಿ ಜೀವನಕ್ಕೆ ತಾವೇ ಹಣ ಹೊಂದಿಸಿಕೊಳ್ಳಬೇಕಾಗುತ್ತದೆ. ಸರ್ಕಾರಿ ನೌಕರರಿಗೆ ಮಾತ್ರ ಒಂದಷ್ಟು ಸಾಮಾಜಿಕ ಭದ್ರತಾ ಕ್ರಮಗಳಿವೆ.
ಮೂರನೆಯದಾಗಿ, ಕೌಟುಂಬಿಕ ವ್ಯವಸ್ಥೆ. ಮುಂದುವರಿದ ದೇಶಗಳಲ್ಲಿ ಹದಿನಾಲ್ಕು-ಹದಿನೈದು ವರ್ಷಕ್ಕೇ ಮಕ್ಕಳು ಸ್ವತಂತ್ರರಾಗಿ, ಪಾರ್ಟ್ ಟೈಮ್ ಕೆಲಸ ಮಾಡುತ್ತಾ, ತಮ್ಮ ಬದುಕನ್ನು ತಾವೇ ನೋಡಿಕೊಳ್ಳುತ್ತಾರೆ, ಪೋಷಕರಿಂದ ಪ್ರತ್ಯೇಕವಾಗಿ ಜೀವಿಸುತ್ತಾರೆ. ಆದರೆ ಭಾರತದಲ್ಲಿ ಕೂಡು ಕುಟುಂಬ ವ್ಯವಸ್ಥೆ ಪ್ರಚಲಿತದಲ್ಲಿದೆ – ತಂದೆ-ತಾಯಿ, ಹೆಂಡತಿ-ಮಕ್ಕಳು ಎಲ್ಲರನ್ನೂ ನೋಡಿಕೊಳ್ಳುವ ಜವಾಬ್ದಾರಿ ಒಬ್ಬ ವ್ಯಕ್ತಿಯ ಮೇಲಿರುತ್ತದೆ. ಇದೊಂದು ಒಳ್ಳೆಯ ಸಾಂಸ್ಕೃತಿಕ ಮೌಲ್ಯವೇ ಆದರೂ, ಆರ್ಥಿಕ ದೃಷ್ಟಿಕೋನದಿಂದ ನೋಡಿದಾಗ ಈ ‘ಸ್ಯಾಂಡ್ವಿಚ್ ಜನರೇಷನ್’ ಪರಿಸ್ಥಿತಿಯನ್ನು ಗಣನೆಗೆ ತೆಗೆದುಕೊಳ್ಳಲೇಬೇಕು.
ನಾಲ್ಕನೆಯದಾಗಿ, ವೈದ್ಯಕೀಯ ಹಣದುಬ್ಬರ. ಭಾರತದಲ್ಲಿ ವೈದ್ಯಕೀಯ ವೆಚ್ಚಗಳು ವಾರ್ಷಿಕ ಸುಮಾರು ಹದಿಮೂರರಿಂದ ಹದಿನಾಲ್ಕು ಪ್ರತಿಶತದಷ್ಟು ಏರುತ್ತಿವೆ – ಇದು ಸಾಮಾನ್ಯ ಹಣದುಬ್ಬರಕ್ಕಿಂತ ಬಹಳ ಹೆಚ್ಚು. ಇಂದು ಒಂದು ಚಿಕಿತ್ಸೆಗೆ ಒಂದು ಲಕ್ಷ ರೂಪಾಯಿ ಆದರೆ, ಮುಂದಿನ ವರ್ಷ ಅದೇ ಚಿಕಿತ್ಸೆಗೆ ಒಂದೂವರೆ ಲಕ್ಷ ರೂಪಾಯಿ ಆಗುವ ಸಾಧ್ಯತೆ ಇರುತ್ತದೆ.
ಐದನೆಯದಾಗಿ, ಸಂಪತ್ತಿನ ದ್ರವ್ಯತೆ (ಲಿಕ್ವಿಡಿಟಿ) ಸಮಸ್ಯೆ. ಭಾರತದಲ್ಲಿ ಬಹುಪಾಲು ಜನರ ಸಂಪತ್ತು ಸೈಟ್, ಮನೆ, ಜಮೀನಿನಂತಹ ಸ್ವತ್ತುಗಳಲ್ಲಿ ಹೂಡಿಕೆಯಾಗಿರುತ್ತದೆ – ಇವುಗಳನ್ನು ತಕ್ಷಣ ನಗದೀಕರಣ ಮಾಡಲು ಸಾಧ್ಯವಿಲ್ಲ. ಮ್ಯೂಚುಯಲ್ ಫಂಡ್, ಷೇರುಗಳಂತಹ ಸುಲಭವಾಗಿ ನಗದೀಕರಿಸಬಹುದಾದ ಹೂಡಿಕೆಗಳು ಬಹುಪಾಲು ಹೂಡಿಕೆದಾರರ ಬಳಿ ಇಲ್ಲ.
ಇಷ್ಟೆಲ್ಲ ಕಾರಣಗಳಿಂದಾಗಿ, ಭಾರತೀಯ ಸನ್ನಿವೇಶಕ್ಕೆ ಅನುಗುಣವಾದ ಒಂದು ಪ್ರತ್ಯೇಕ ಚೌಕಟ್ಟನ್ನೇ ರೂಪಿಸಿಕೊಳ್ಳುವುದು ಅಗತ್ಯ. ವಯಸ್ಸಿಗೆ ತಕ್ಕಂತೆ ಆದಾಯವನ್ನು ವೃದ್ಧಿಸಿಕೊಳ್ಳುವುದು, ಹೂಡಿಕೆ ಮಾಡುವುದು ಕೇವಲ ಅಗತ್ಯವಷ್ಟೇ ಅಲ್ಲ, ಇದು ಭಾರತದ ಪರಿಸ್ಥಿತಿಯಲ್ಲಿ ಸಂಪೂರ್ಣ ಅನಿವಾರ್ಯ ಎಂಬುದನ್ನು ಈ ಎಲ್ಲ ಅಂಶಗಳು ಸ್ಪಷ್ಟಪಡಿಸುತ್ತವೆ.
25ನೇ ವಯಸ್ಸು: ಸ್ಕಿಲ್ಗಳ ಮೇಲೆ ಗಮನ, ಸಾಲ ಶೂನ್ಯ
ಈಗಷ್ಟೇ ಕೆಲಸಕ್ಕೆ ಸೇರಿದ, ಹಣ ನೋಡುವುದನ್ನೇ ಆರಂಭಿಸಿರುವ ಇಪ್ಪತ್ತೈದು ವರ್ಷ ವಯಸ್ಸಿನ ವ್ಯಕ್ತಿಗೆ ಬಹಳ ದೊಡ್ಡ ಆಸ್ತಿ ಅಥವಾ ನೆಟ್ವರ್ತ್ ನಿರೀಕ್ಷಿಸಲಾಗುವುದಿಲ್ಲ. ಈ ಹಂತದಲ್ಲಿ ಅತಿ ಮುಖ್ಯವಾಗಿ ಗಮನಹರಿಸಬೇಕಾದ ವಿಚಾರ – ಹಣ ಎಷ್ಟು ಸಂಪಾದಿಸುತ್ತೀರಿ ಎಂಬುದಕ್ಕಿಂತ, ನಿಮ್ಮ ಸ್ವಂತ ಸಾಮರ್ಥ್ಯದ ಮೇಲೆ ಎಷ್ಟು ಹೂಡಿಕೆ ಮಾಡುತ್ತೀರಿ ಎಂಬುದು.
ಕೆಲಸಕ್ಕೆ ಸೇರಿದ ತಕ್ಷಣ, ಹೊಸ ಸಾಧನಗಳು, ಹೊಸ ಕೋರ್ಸ್ಗಳ ಮೂಲಕ ಕೌಶಲಗಳನ್ನು ಬೆಳೆಸಿಕೊಂಡರೆ, ಅದೇ ನಿಮ್ಮ ಸಂಬಳವನ್ನು ಬೆಳೆಸುತ್ತದೆ. ಮೊದಲ ಸಂಬಳದಿಂದಲೇ ಐನೂರು ರೂಪಾಯಿಗೆ ಬದಲು ಐದು ಸಾವಿರ ರೂಪಾಯಿ ಎಸ್ಐಪಿ ಮಾಡಬೇಕೆಂದು ಹೋದರೆ ಒಂದಷ್ಟು ಮೊತ್ತ ಬೆಳೆಯಬಹುದು, ಆದರೆ ನಿಮ್ಮ ಸ್ವಂತ ಬೆಳವಣಿಗೆಯ ಮೇಲಿನ ಹೂಡಿಕೆ ಅದಕ್ಕಿಂತ ಹೆಚ್ಚು ಮುಖ್ಯ. 25ನೇ ವಯಸ್ಸಿನಲ್ಲಿ ಸಂಪತ್ತಿನ ಮೇಲಲ್ಲ, ಕೌಶಲದ ಮೇಲೆ ಗಮನ ಕೇಂದ್ರೀಕರಿಸಬೇಕು – ಭವಿಷ್ಯದಲ್ಲಿ ಹಣ ನಿರ್ಮಿಸಿಕೊಡುವ ನಿಜವಾದ ಆಸ್ತಿ ಎಂದರೆ ಅದು ನಿಮ್ಮ ಕೌಶಲಗಳೇ.
ಲಿಕ್ವಿಡ್ ಕ್ಯಾಶ್ ವಿಚಾರಕ್ಕೆ ಬಂದರೆ, ಸಾಮಾನ್ಯವಾಗಿ ನಿಮ್ಮ ಮಾಸಿಕ ಸಂಬಳದ ಒಂದು ಪಾಲನ್ನು ತುರ್ತು ಪರಿಸ್ಥಿತಿಗಾಗಿ ಪ್ರತ್ಯೇಕವಾಗಿ ಇಟ್ಟುಕೊಳ್ಳುವುದು ಒಳ್ಳೆಯದು. ಹೂಡಿಕೆಯ ವಿಚಾರದಲ್ಲಿ, ದೊಡ್ಡ ಮೊತ್ತದ ಹೂಡಿಕೆ ಮಾಡಬೇಕೆಂಬ ಒತ್ತಡ ಬೇಡ – ಐನೂರು, ಸಾವಿರ ಅಥವಾ ಎರಡು ಸಾವಿರ ರೂಪಾಯಿಗಳ ಒಂದು ಎಸ್ಐಪಿಯನ್ನು ಆರಂಭಿಕ ಹಂತದಲ್ಲಿ ಶುರು ಮಾಡಿದರೆ ಸಾಕು. ಇಲ್ಲಿ ಉದ್ದೇಶ ದೊಡ್ಡ ಮೊತ್ತ ಸೃಷ್ಟಿಸುವುದಲ್ಲ, ಬದಲಿಗೆ ಹೂಡಿಕೆಯ ಒಂದು ಅಭ್ಯಾಸವನ್ನು (ಹ್ಯಾಬಿಟ್) ಬೆಳೆಸಿಕೊಳ್ಳುವುದು. ಭಾರತದಲ್ಲಿ ಸಾಮಾನ್ಯವಾಗಿ ಇಪ್ಪತ್ತೈದರಿಂದ ಮೂವತ್ತೈದು ವರ್ಷದವರೆಗೆ ಸಂಬಳ ಗಣನೀಯವಾಗಿ ಬೆಳೆಯುವುದಿಲ್ಲ – ಸಂಬಳ ನಿಜವಾಗಿ ಬೆಳೆಯುವುದು ಮೂವತ್ತೆರಡು-ಮೂವತ್ತಮೂರು ವಯಸ್ಸಿನ ಆಸುಪಾಸಿನಲ್ಲಿ. ಆ ಸಮಯಕ್ಕೆ ಸಿದ್ಧರಾಗಿರಬೇಕೆಂದರೆ, ಈಗಲೇ ಹೂಡಿಕೆಯ ಅಭ್ಯಾಸ ಮತ್ತು ಜ್ಞಾನವನ್ನು ಬೆಳೆಸಿಕೊಳ್ಳಬೇಕು.
ಇಲ್ಲಿ ಅತ್ಯಂತ ಮುಖ್ಯವಾದ ಎಚ್ಚರಿಕೆಯ ಮಾತು – ಸಾಲದ ಸುಳಿಗೆ ಸಿಲುಕಬೇಡಿ. ಇತ್ತೀಚಿನ ವರದಿಗಳ ಪ್ರಕಾರ, ಮೂವತ್ತು ವರ್ಷಕ್ಕಿಂತ ಕಡಿಮೆ ವಯಸ್ಸಿನ, ಮಧ್ಯಮ ಮತ್ತು ಕೆಳ ಮಧ್ಯಮ ವರ್ಗದ ಬಹುಪಾಲು ಯುವಕರು ಎಫ್&ಒ ಟ್ರೇಡಿಂಗ್ನಂತಹ ಅಪಾಯಕಾರಿ ಚಟುವಟಿಕೆಗಳಲ್ಲಿ ತೊಡಗಿಸಿಕೊಂಡು ಸುಮಾರು ತೊಂಬತ್ತು ಪ್ರತಿಶತದಷ್ಟು ಹಣವನ್ನು ಕಳೆದುಕೊಳ್ಳುತ್ತಿದ್ದಾರೆ. ಇದಲ್ಲದೆ, ಅನಗತ್ಯವಾಗಿ ದುಬಾರಿ ಫೋನ್, ದುಬಾರಿ ಬೈಕ್ಗಳಿಗೆ ಸಾಲ ಮಾಡುವ ಪ್ರವೃತ್ತಿಯೂ ಹೆಚ್ಚುತ್ತಿದೆ. ವೃತ್ತಿಜೀವನದ ಆರಂಭದಲ್ಲೇ ಕೌಶಲಗಳ ಮೇಲೆ ಗಮನ ಹರಿಸುವ ಬದಲು ಸಾಲದ ಹೊರೆಯ ಮೇಲೆ ನಿಂತರೆ, ಆ ಭಾರವನ್ನು ನಿಭಾಯಿಸುವ ಹೊತ್ತಿಗೆ ವಯಸ್ಸೇ ಆಗಿಬಿಟ್ಟಿರುತ್ತದೆ. ಆದ್ದರಿಂದ 25ನೇ ವಯಸ್ಸಿನಲ್ಲಿ ನಿಮ್ಮ ಸಾಲ ಸಂಪೂರ್ಣ ಶೂನ್ಯವಾಗಿರುವುದು ಅತ್ಯಂತ ಮುಖ್ಯ ಗುರಿಯಾಗಿರಬೇಕು.
30ನೇ ವಯಸ್ಸು: ಹಣಕಾಸಿನ ಅಡಿಪಾಯ ಭದ್ರಪಡಿಸುವ ನಿರ್ಣಾಯಕ ಹಂತ
30ನೇ ವಯಸ್ಸು ಜೀವನದ ಹಾದಿಯಲ್ಲಿ ಒಂದು ಬಹಳ ಮಹತ್ವದ ಟರ್ನಿಂಗ್ ಪಾಯಿಂಟ್ – ಎಸ್ಎಸ್ಎಲ್ಸಿ, ಪಿಯುಸಿಯಂತಹ ಶೈಕ್ಷಣಿಕ ಟರ್ನಿಂಗ್ ಪಾಯಿಂಟ್ಗಳಂತೆಯೇ, ಹಣಕಾಸಿನ ದೃಷ್ಟಿಯಿಂದಲೂ ಇದೊಂದು ನಿರ್ಣಾಯಕ ಹಂತ. ಇಷ್ಟು ಹೊತ್ತಿಗೆ ಕೆಲಸಕ್ಕೆ ಸೇರಿ ಒಂದಷ್ಟು ವರ್ಷಗಳಾಗಿ, ಸಂಬಳ ಸ್ವಲ್ಪ ಹೆಚ್ಚಾಗಿರುತ್ತದೆ. ಇದೇ ಹಣಕಾಸಿನ ಅಡಿಪಾಯವನ್ನು ಭದ್ರಪಡಿಸಿಕೊಳ್ಳಲು ಸೂಕ್ತ ಸಮಯ – ಮದುವೆ, ಮನೆ ಖರೀದಿಯಂತಹ ದೊಡ್ಡ ನಿರ್ಧಾರಗಳ ಬಗ್ಗೆ ಯೋಚಿಸಲೂ ಇದೇ ಸೂಕ್ತ ವಯಸ್ಸು.
30ನೇ ವಯಸ್ಸಿನ ವ್ಯಕ್ತಿಯ ಒಟ್ಟು ಹೂಡಿಕೆ ಮೌಲ್ಯ, ಅವರ ವಾರ್ಷಿಕ ಆದಾಯದಷ್ಟೇ ಇರಬೇಕು ಎಂಬುದು ಒಂದು ಸಾಮಾನ್ಯ ಮಾನದಂಡ. ಉದಾಹರಣೆಗೆ, ಒಬ್ಬ ವ್ಯಕ್ತಿಯ ವಾರ್ಷಿಕ ಆದಾಯ ಆರು ಲಕ್ಷ ರೂಪಾಯಿ ಇದ್ದರೆ, ಅವರ ಒಟ್ಟು ಹೂಡಿಕೆಯ ಮೌಲ್ಯ (ಎಸ್ಐಪಿ, ಪಿಪಿಎಫ್, ಪೋಸ್ಟ್ ಆಫೀಸ್ ಯೋಜನೆಗಳು ಸೇರಿ) ಸುಮಾರು ಆರು ಲಕ್ಷ ರೂಪಾಯಿಯಷ್ಟಿರಬೇಕು. ಇದರ ಜೊತೆಗೆ, ಮೂರರಿಂದ ಆರು ತಿಂಗಳ ಖರ್ಚಿಗೆ ಸಮನಾದ ತುರ್ತು ನಿಧಿ ಇಟ್ಟುಕೊಳ್ಳಬೇಕು. ಈ ತುರ್ತು ನಿಧಿಯನ್ನು ಫಿಕ್ಸಡ್ ಡೆಪಾಸಿಟ್, ಶಾರ್ಟ್ ಟರ್ಮ್ ಎಫ್ಡಿ, ಓವರ್ನೈಟ್ ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ಗಳು ಅಥವಾ ಲಿಕ್ವಿಡ್ ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ಗಳಲ್ಲಿ ಇಡಬಹುದು.
ಈ ವಯಸ್ಸಿನಲ್ಲಿ ಲೈಫ್ ಇನ್ಶೂರೆನ್ಸ್ ಅಥವಾ ಟರ್ಮ್ ಇನ್ಶೂರೆನ್ಸ್ ಅನ್ನು ಯಾವುದೇ ಕಾರಣಕ್ಕೂ ಕಡೆಗಣಿಸಬಾರದು. ಹಣಕಾಸಿನ ಸಂಪತ್ತನ್ನು ನಿರ್ಮಿಸಲು ಬೇಕಾದ ಬುನಾದಿಯನ್ನು ಒದಗಿಸುವುದೇ ಟರ್ಮ್ ಇನ್ಶೂರೆನ್ಸ್ – ಇದನ್ನು ಅತ್ಯಂತ ಸರಳ ಸ್ವರೂಪದ ಜೀವ ವಿಮೆ ಎಂದೂ ಕರೆಯಬಹುದು. ಇದು ಹೇಗೆ ಕೆಲಸ ಮಾಡುತ್ತದೆ ಎಂದರೆ, ವ್ಯಕ್ತಿಯ ಜೀವಕ್ಕೆ ಆಕಸ್ಮಿಕವಾಗಿ ಏನಾದರೂ ಸಂಭವಿಸಿದರೆ, ಕುಟುಂಬಕ್ಕೆ ಒಂದು ದೊಡ್ಡ ಮೊತ್ತದ ಪರಿಹಾರ ಸಿಗುತ್ತದೆ. ಸಾಮಾನ್ಯವಾಗಿ ಮಾಸಿಕ ನಾಲ್ಕುನೂರರಿಂದ ಐನೂರು ರೂಪಾಯಿಗಳ ಪ್ರೀಮಿಯಂನಲ್ಲಿ ಈ ರಕ್ಷಣೆ ಆರಂಭವಾಗುತ್ತದೆ, ಮತ್ತು ಕವರೇಜ್ ಮೊತ್ತಕ್ಕೆ ಅನುಗುಣವಾಗಿ ಪ್ರೀಮಿಯಂ ಬದಲಾಗುತ್ತದೆ. ಕೋಟಿಗಟ್ಟಲೆ ಮೊತ್ತದ ಕವರೇಜ್ ಪಡೆಯುವ ಅವಕಾಶವೂ ಇದೆ.
ಟರ್ಮ್ ಇನ್ಶೂರೆನ್ಸ್ ಆಯ್ಕೆ ಮಾಡುವ ಮೊದಲು, ವಿವಿಧ ವಿಮಾ ಕಂಪನಿಗಳ ಯೋಜನೆಗಳನ್ನು ಹೋಲಿಸಿ ನೋಡುವುದು ಒಳ್ಳೆಯದು. ಆನ್ಲೈನ್ ಮೂಲಕ ಇನ್ಶೂರೆನ್ಸ್ ಖರೀದಿಸಿದರೆ ಕೆಲವೊಮ್ಮೆ ಹೆಚ್ಚುವರಿ ರಿಯಾಯಿತಿಯೂ ಸಿಗುತ್ತದೆ. ಟರ್ಮ್ ಇನ್ಶೂರೆನ್ಸ್ ಜೊತೆಗೆ ಹೆಲ್ತ್ ಇನ್ಶೂರೆನ್ಸ್ ಕೂಡ ಅಷ್ಟೇ ಮುಖ್ಯ. ಎಷ್ಟೋ ಜನರು “ನಮ್ಮ ಕಂಪನಿಯಲ್ಲಿ ಇನ್ಶೂರೆನ್ಸ್ ಇದೆ, ಅದೇ ಸಾಕು” ಎಂದು ಭಾವಿಸುತ್ತಾರೆ. ಆದರೆ ಕೇವಲ ಕಂಪನಿಯ ವಿಮೆಯ ಮೇಲಷ್ಟೇ ಅವಲಂಬಿತರಾಗಬಾರದು – ಸ್ವಂತವಾಗಿ ಒಂದು ಹೆಲ್ತ್ ಕವರ್ ಇಟ್ಟುಕೊಳ್ಳುವುದು ಸೂಕ್ತ. ಈಗಾಗಲೇ ಮದುವೆಯಾಗಿ ಮಕ್ಕಳಿದ್ದರೆ, ಇಡೀ ಕುಟುಂಬಕ್ಕೆ ಅನ್ವಯವಾಗುವ ಫ್ಯಾಮಿಲಿ ಫ್ಲೋಟರ್ ಪಾಲಿಸಿಯನ್ನು ಪರಿಗಣಿಸಬಹುದು.
30ನೇ ವಯಸ್ಸಿನಲ್ಲಿ ಸಾಲದ ವಿಚಾರದಲ್ಲಿ ಎಚ್ಚರಿಕೆಯಿಂದ ಇರಬೇಕು. ಅನಗತ್ಯ ವಿಚಾರಗಳಿಗೆ ಸಾಲ ಮಾಡಬಾರದು. ಶಿಕ್ಷಣ ಅಥವಾ ಮನೆಗಾಗಿ ಮಾಡುವ ಸಾಲ ಒಳ್ಳೆಯದೇ, ಅದರಿಂದ ಯಾವುದೇ ಸಮಸ್ಯೆ ಇಲ್ಲ. ಆದರೆ ಪರ್ಸನಲ್ ಲೋನ್, ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಸಾಲದಂತಹ ಬಲೆಗಳಿಗೆ ಸಿಲುಕಬಾರದು. ಇಂತಹ ಸಾಲಗಳ ಸುಳಿಗೆ ಸಿಲುಕಿದರೆ, ಪರಿಶ್ರಮದಿಂದ ಸಂಪಾದಿಸಿದ ಹಣವೆಲ್ಲ ಸಾಲದ ಬಡ್ಡಿಗೇ ಹೋಗಿಬಿಡುತ್ತದೆ. ಸಾಲ ಮಾಡುವಾಗ, ನಿಮ್ಮ ಒಟ್ಟು ಸಂಪಾದನೆಯ ಮೂವತ್ತರಿಂದ ಮೂವತ್ತೈದು ಪ್ರತಿಶತಕ್ಕಿಂತ ಹೆಚ್ಚು ಸಾಲದ ಕಂತಿಗೆ ಹೋಗದಂತೆ ನೋಡಿಕೊಳ್ಳಬೇಕು ಎಂಬುದನ್ನು ನೆನಪಿಡಿ. ವಿದೇಶ ಪ್ರವಾಸ, ದುಬಾರಿ ಬಟ್ಟೆ, ಇತ್ಯಾದಿ ಇಚ್ಛೆಗಳಿಗಾಗಿ ಸಾಲ ಮಾಡಿ ಸಂಕಷ್ಟಕ್ಕೆ ಸಿಲುಕುವ ಬದಲು, ದೀರ್ಘಕಾಲೀನ ಗುರಿಗಳಿಗಾಗಿ ಮಾತ್ರ ಸಾಲ ಮಾಡುವ ಶಿಸ್ತು ಬೆಳೆಸಿಕೊಳ್ಳಬೇಕು. 30ನೇ ವಯಸ್ಸಿನಲ್ಲಿ ಅತಿಯಾದ ಸಾಲದ ಭಾರವನ್ನು ಹೊತ್ತುಕೊಳ್ಳದೇ ಇರುವುದೇ ಒಂದು ಉತ್ತಮ ಹಣಕಾಸು ಯೋಜನೆಯ ಪ್ರಮುಖ ಅಂಶ.
ಈ ಚೌಕಟ್ಟನ್ನು ಸರಿಯಾಗಿ ಅರ್ಥಮಾಡಿಕೊಳ್ಳಿ
ಇಲ್ಲಿ ಚರ್ಚಿಸಿದ ಎಲ್ಲ ಅಂಕಿಅಂಶಗಳು, ಶೇಕಡಾವಾರುಗಳು ಕೇವಲ ಒಂದು ಸಾಮಾನ್ಯ ಮಾರ್ಗದರ್ಶಿಯಾಗಿ, ಒಂದು ಅಂದಾಜಿನ ಚೌಕಟ್ಟಾಗಿ ಪರಿಗಣಿಸಬೇಕೇ ಹೊರತು, ಇವು ಬದಲಾಗದ ಕಟ್ಟುಪಾಡುಗಳಲ್ಲ. ಇದೊಂದು ಬ್ಲೂಪ್ರಿಂಟ್, ಒಂದು ರೋಡ್ಮ್ಯಾಪ್ ಅಷ್ಟೇ – ನಿಮ್ಮ ಸ್ವಂತ ಸಂದರ್ಭ, ಆದಾಯ ಮತ್ತು ಗುರಿಗಳಿಗೆ ಅನುಗುಣವಾಗಿ ಇದನ್ನು ಹೊಂದಿಸಿಕೊಳ್ಳಬಹುದು, ಬದಲಾಯಿಸಿಕೊಳ್ಳಬಹುದು.
ಜವಾಬ್ದಾರಿ ಹೆಚ್ಚಾಗುವ ಹಂತಗಳಲ್ಲಿ ಯೋಜನೆ
ಜೀವನದ ಜವಾಬ್ದಾರಿಗಳು ಗರಿಷ್ಠ ಮಟ್ಟದಲ್ಲಿರುವ 35ನೇ ವಯಸ್ಸು ಮತ್ತು ನಿವೃತ್ತಿಯ ಸಿದ್ಧತೆ ಆರಂಭಿಸಬೇಕಾದ 40ನೇ ವಯಸ್ಸಿನ ಹಣಕಾಸು ಯೋಜನೆಯ ಬಗ್ಗೆ ವಿವರವಾಗಿ ನೋಡೋಣ. ಕೊನೆಯಲ್ಲಿ, ಆದಾಯ ಕಡಿಮೆ ಇರುವವರು ಈ ಚೌಕಟ್ಟನ್ನು ಹೇಗೆ ತಮ್ಮ ಸಂದರ್ಭಕ್ಕೆ ಹೊಂದಿಸಿಕೊಳ್ಳಬಹುದು ಎಂಬುದನ್ನೂ ನೋಡೋಣ.
35ನೇ ವಯಸ್ಸು: ಜವಾಬ್ದಾರಿಗಳ ಉತ್ತುಂಗ
ಜೀವನದ ಜವಾಬ್ದಾರಿಗಳ ಗ್ರಾಫ್ ಬರೆದರೆ, ಅದು ಗರಿಷ್ಠ ಮಟ್ಟ ತಲುಪುವ ವಯಸ್ಸೇ 35. ಈ ಹಂತದಲ್ಲಿ ಮದುವೆ, ಮಕ್ಕಳು, ಗೃಹಸಾಲ, ಪೋಷಕರ ಆರೈಕೆ – ಇವೆಲ್ಲ ಜವಾಬ್ದಾರಿಗಳು ಒಟ್ಟಿಗೆ ಕೈಗೂಡಿ ಬಂದಿರುತ್ತವೆ. ಆದ್ದರಿಂದ ಈ ವಯಸ್ಸಿನಲ್ಲಿ ಎಷ್ಟು ಆಸ್ತಿ ಇರಬೇಕು, ಹೇಗೆ ಯೋಜನೆ ಮಾಡಬೇಕು ಎಂಬುದನ್ನು ಸ್ಪಷ್ಟವಾಗಿ ಅರ್ಥಮಾಡಿಕೊಳ್ಳುವುದು ಅತ್ಯಗತ್ಯ.
35ನೇ ವಯಸ್ಸಿನ ವ್ಯಕ್ತಿಯ ಒಟ್ಟು ಹೂಡಿಕೆ ಮೌಲ್ಯ, ಅವರ ವಾರ್ಷಿಕ ಆದಾಯದ ಎರಡರಿಂದ ಮೂರು ಪಟ್ಟು ಇರಬೇಕು ಎಂಬುದು ಸಾಮಾನ್ಯ ಮಾನದಂಡ. ಉದಾಹರಣೆಗೆ, ಒಬ್ಬ ವ್ಯಕ್ತಿಯ ವಾರ್ಷಿಕ ಆದಾಯ ಹತ್ತು ಲಕ್ಷ ರೂಪಾಯಿ ಇದ್ದರೆ, 35ನೇ ವಯಸ್ಸಿನ ಹೊತ್ತಿಗೆ ಅವರು ಕನಿಷ್ಠ ಮೂವತ್ತು ಲಕ್ಷ ರೂಪಾಯಿಯಷ್ಟು ಹೂಡಿಕೆಯ ಕಾರ್ಪಸ್ ಸೃಷ್ಟಿಸಿಕೊಂಡಿರಬೇಕು. ಇಲ್ಲಿ ಒಂದು ಮುಖ್ಯ ಸ್ಪಷ್ಟನೆ – ಒಂದುವೇಳೆ ನೀವು ಮನೆ ಖರೀದಿಸಿ, ಅದರ ಸಾಲವನ್ನು ಸ್ವಲ್ಪ ಮಟ್ಟಿಗೆ ತೀರಿಸಿದ್ದರೆ, ಆ ಮೌಲ್ಯವನ್ನೂ ಈ ಲೆಕ್ಕಾಚಾರದಲ್ಲಿ ಪರಿಗಣಿಸಬಹುದು.
ಇದರ ಜೊತೆಗೆ, ಮೊದಲೇ ಚರ್ಚಿಸಿದಂತೆ ಮೂರರಿಂದ ಆರು ತಿಂಗಳ ಖರ್ಚಿಗೆ ಸಮನಾದ ತುರ್ತು ನಿಧಿ ಇಟ್ಟುಕೊಳ್ಳುವುದನ್ನು ಮುಂದುವರಿಸಬೇಕು. ಸಾಲದ ಭಾರದ ವಿಷಯದಲ್ಲಿ, 35ನೇ ವಯಸ್ಸಿನಲ್ಲಿ ಗರಿಷ್ಠ ಒಂದೇ ಸಕ್ರಿಯ ಸಾಲ ಇರುವುದು ಸೂಕ್ತ. ಇದಕ್ಕೆ ಕಾರಣವಿದೆ – ವಯಸ್ಸು ಮೂವತ್ತೈದು ದಾಟಿದ ನಂತರ, ಬ್ಯಾಂಕುಗಳು ಹೊಸ ಸಾಲ ನೀಡುವಲ್ಲಿ ಹಿಂಜರಿಯಲು ಆರಂಭಿಸುತ್ತವೆ. ನಲವತ್ತು-ನಲವತ್ತೈದು ವಯಸ್ಸಿಗೆ ಕೆಲಸ ಕಳೆದುಕೊಳ್ಳುವ ಸಾಧ್ಯತೆ ಹೆಚ್ಚಿರುವುದರಿಂದ, ಬ್ಯಾಂಕುಗಳು ಸಾಲ ನೀಡುವ ಮೊದಲು ಹೆಚ್ಚು ಎಚ್ಚರಿಕೆಯಿಂದ ಪರಿಶೀಲಿಸುತ್ತವೆ. ಆದ್ದರಿಂದ, ಈ ವಯಸ್ಸಿನಲ್ಲಿ ಕನಿಷ್ಠ ಸಾಲದ ಹೊರೆಯನ್ನೇ ಇಟ್ಟುಕೊಳ್ಳಬೇಕು, ಮತ್ತು ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಸಾಲ ಅಥವಾ ಪರ್ಸನಲ್ ಲೋನ್ನಂತಹ ಸಣ್ಣ ಸಣ್ಣ ಸಾಲಗಳ ಭಾರವನ್ನು ಸಂಪೂರ್ಣವಾಗಿ ತಪ್ಪಿಸಬೇಕು. ಈ ರೀತಿಯ ಸಣ್ಣ ಸಾಲಗಳು ನಿಮ್ಮ ದೊಡ್ಡ, ದೀರ್ಘಕಾಲೀನ ಸಾಲದ ಮೇಲೆ ಪ್ರತಿಕೂಲ ಪರಿಣಾಮ ಬೀರಬಹುದು, ಮತ್ತು ನೀವು ಸಾಲದ ಸುಳಿಗೆ ಸಿಲುಕುವ ಅಪಾಯ ಹೆಚ್ಚಾಗುತ್ತದೆ. ಆದ್ದರಿಂದ 35ನೇ ವಯಸ್ಸಿನಲ್ಲಿ ಒಂದೇ ‘ಕ್ಲೀನ್’ ಸಾಲ – ಅಂದರೆ ಮನೆಯಂತಹ ದೀರ್ಘಕಾಲೀನ ಗುರಿಗಾಗಿ ಮಾಡಿದ ಸಾಲ – ಮಾತ್ರ ಇರಬೇಕು.
ಈ ವಯಸ್ಸಿನಲ್ಲಿ ಸಂಬಳ ಗಣನೀಯವಾಗಿ ಹೆಚ್ಚಾಗಿರುತ್ತದೆ – ಸಾಮಾನ್ಯವಾಗಿ ಸುಮಾರು ಹತ್ತು ವರ್ಷಗಳ ಅನುಭವ ಆಗಿರುತ್ತದೆ. ಸಂಬಳ ಹೆಚ್ಚಾದಾಗ ಬಹಳಷ್ಟು ಜನ ಮಾಡುವ ಸಾಮಾನ್ಯ ತಪ್ಪೆಂದರೆ, ಜೀವನಶೈಲಿಯ ಖರ್ಚುಗಳನ್ನು ಅದೇ ಪ್ರಮಾಣದಲ್ಲಿ ಹೆಚ್ಚಿಸಿಕೊಳ್ಳುವುದು. ಇದನ್ನು ತಪ್ಪಿಸಬೇಕು – ಬದಲಿಗೆ, ಎಸ್ಐಪಿ ಮೊತ್ತವನ್ನು ಹೆಚ್ಚಿಸುತ್ತಾ ಹೋಗಬೇಕು. ಇದನ್ನೇ ‘ಸ್ಟೆಪ್ ಅಪ್ ಎಸ್ಐಪಿ’ ಎಂದು ಕರೆಯಲಾಗುತ್ತದೆ – ಪ್ರತಿ ವರ್ಷ ನಿಮ್ಮ ಎಸ್ಐಪಿ ಮೊತ್ತವನ್ನು ಐದರಿಂದ ಹದಿನೈದು ಪ್ರತಿಶತದಷ್ಟು ಹೆಚ್ಚಿಸುತ್ತಾ ಹೋದರೆ, ಒಂದು ದೊಡ್ಡ ಹಣಕಾಸಿನ ಕಾರ್ಪಸ್ಅನ್ನು ಬೇಗ ಸೃಷ್ಟಿಸಿಕೊಳ್ಳಲು ಸಾಧ್ಯವಾಗುತ್ತದೆ.
ಇಲ್ಲಿ ಒಂದು ಮೂಲಭೂತ ಸೂತ್ರವನ್ನು ನೆನಪಿಡಬೇಕು – ನಿಮಗೆ 35 ವರ್ಷ ಆಗಿದ್ದು, ವಾರ್ಷಿಕ ಆದಾಯ ಹತ್ತು ಲಕ್ಷ ರೂಪಾಯಿ ಇದ್ದರೆ, ನಿಮ್ಮ ಹೂಡಿಕೆಯ ಕಾರ್ಪಸ್ ಕನಿಷ್ಠ ಮೂವತ್ತು ಲಕ್ಷ ರೂಪಾಯಿಯಾದರೂ ಇರಬೇಕು. ಇದು ಏಕೆ ಅಗತ್ಯ ಎಂದರೆ, ನೀವು ಇನ್ನೂ ಇಪ್ಪತ್ತು ವರ್ಷಗಳ ಕಾಲ ದುಡಿಯುತ್ತೀರಿ – ಅಥವಾ ಅರವತ್ತೈದು ವರ್ಷದವರೆಗೂ ಕೆಲಸ ಮಾಡಿದರೂ, ಇನ್ನೂ ದೀರ್ಘ ಅವಧಿ ಇರುತ್ತದೆ. ಈ ಮುಂದಿನ ಇಪ್ಪತ್ತೈದು ವರ್ಷಗಳಲ್ಲಿ ಒಂದು ದೊಡ್ಡ ಕಾರ್ಪಸ್ ಸೃಷ್ಟಿಸಬೇಕೆಂದರೆ, ಈಗಿಂದಲೇ ಸಾಕಷ್ಟು ಉಳಿತಾಯ ಮಾಡಿರಲೇಬೇಕು.
40ನೇ ವಯಸ್ಸು: ನಿವೃತ್ತಿಯ ಸಿದ್ಧತೆಯ ಆರಂಭ
40ನೇ ವಯಸ್ಸು ಬಂದಾಗ ಇದೊಂದು ಬಹಳ ನಿರ್ಣಾಯಕ ಘಟ್ಟ – ಕೆಲಸಕ್ಕೆ ಸೇರಿ ಸುಮಾರು ಹದಿನೈದು ವರ್ಷಗಳಾಗಿರುತ್ತವೆ, ಎಷ್ಟೋ ಜನರಿಗೆ ಹದಿನೆಂಟು-ಹತ್ತೊಂಬತ್ತು ವರ್ಷಗಳ ಅನುಭವವೂ ಆಗಿರುತ್ತದೆ. ಇಂತಹ ಹಂತದಲ್ಲಿ ಸಾಮಾನ್ಯವಾಗಿ ಸಂಬಳ ಬೆಳವಣಿಗೆಯೂ ಚೆನ್ನಾಗಿರುತ್ತದೆ. ಈ ಸಂದರ್ಭದಲ್ಲಿ ಗಮನ ಕೊಡಬೇಕಾದ ಮುಖ್ಯ ಪ್ರಶ್ನೆ – ನಿಮ್ಮ ಹೂಡಿಕೆಯ ಸಂಪತ್ತು ಸರಿಯಾದ ಹಂತದಲ್ಲಿ ಇದೆಯೇ ಎಂಬುದು.
40ನೇ ವಯಸ್ಸಿನ ವ್ಯಕ್ತಿಯ ಒಟ್ಟು ಹೂಡಿಕೆಯ ಮೌಲ್ಯ, ಅವರ ವಾರ್ಷಿಕ ಆದಾಯದ ನಾಲ್ಕರಿಂದ ಆರು ಪಟ್ಟು ಇರಬೇಕು ಎಂಬುದು ಸಾಮಾನ್ಯ ಮಾನದಂಡ. ಉದಾಹರಣೆಗೆ, ಒಬ್ಬ ವ್ಯಕ್ತಿ ತಮ್ಮ 40ನೇ ವಯಸ್ಸಿನಲ್ಲಿ ಇಪ್ಪತ್ತು ಲಕ್ಷ ರೂಪಾಯಿ ವಾರ್ಷಿಕ ಆದಾಯ ಗಳಿಸುತ್ತಿದ್ದರೆ, ಅವರ ರಿಯಲ್ ಎಸ್ಟೇಟ್, ಷೇರುಗಳು, ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ಗಳು ಸೇರಿದಂತೆ ಎಲ್ಲಾ ಹೂಡಿಕೆಗಳ ಒಟ್ಟು ಮೌಲ್ಯ ಎಂಬತ್ತು ಲಕ್ಷದಿಂದ ಒಂದೂವರೆ ಕೋಟಿ ರೂಪಾಯಿಗಳ ವ್ಯಾಪ್ತಿಯಲ್ಲಿರಬೇಕು. ಇದನ್ನು ಲೆಕ್ಕ ಹಾಕುವಾಗ, ಈಗಾಗಲೇ ಚರ್ಚಿಸಿದ ಅಸೆಟ್ಸ್ ಮತ್ತು ಲಯಬಿಲಿಟೀಸ್ ಪರಿಕಲ್ಪನೆಯನ್ನೇ ಬಳಸಬೇಕು – ಅಂದರೆ, ಸಾಲಗಳನ್ನು ಕಳೆದ ನಂತರದ ನಿಜವಾದ ನೆಟ್ವರ್ತ್ ಈ ಮಟ್ಟದಲ್ಲಿ ಇರಬೇಕು.
ಈ ಹಂತದಲ್ಲಿ ಇನ್ನೊಂದು ಮುಖ್ಯ ಬದಲಾವಣೆಯೆಂದರೆ, ತುರ್ತು ನಿಧಿಯ ಪ್ರಮಾಣ ಹೆಚ್ಚಾಗಬೇಕು – ಮೂರರಿಂದ ಆರು ತಿಂಗಳ ಬದಲು, ಈಗ ಆರರಿಂದ ಹನ್ನೆರಡು ತಿಂಗಳ ಖರ್ಚಿಗೆ ಸಮನಾದ ನಿಧಿ ಇಟ್ಟುಕೊಳ್ಳುವುದು ಸೂಕ್ತ. ಇದಕ್ಕೆ ಕಾರಣ ಸ್ಪಷ್ಟ – 40 ವರ್ಷ ದಾಟಿದ ನಂತರ ಸಂಬಳ ಎಷ್ಟು ಹೆಚ್ಚಾಗುವ ಸಾಧ್ಯತೆ ಇರುತ್ತದೋ, ಅಷ್ಟೇ ಪ್ರಮಾಣದಲ್ಲಿ ಕೆಲಸ ಕಳೆದುಕೊಳ್ಳುವ ಅಪಾಯವೂ ಹೆಚ್ಚಿರುತ್ತದೆ. ಆದ್ದರಿಂದ ಆಕಸ್ಮಿಕ ಪರಿಸ್ಥಿತಿಯನ್ನು ಎದುರಿಸಲು ಒಂದು ದೊಡ್ಡ ಸುರಕ್ಷತಾ ಜಾಲ ಸಿದ್ಧಪಡಿಸಿಕೊಂಡಿರುವುದು ಅಗತ್ಯ.
ಸಾಲದ ವಿಷಯದಲ್ಲಿ, 40ನೇ ವಯಸ್ಸಿನ ನಂತರ ಸಾಲದ ಭಾರವನ್ನು ಕ್ರಮೇಣ ಕಡಿಮೆ ಮಾಡಿಕೊಳ್ಳುತ್ತಾ ಬರಬೇಕು. ಇದಕ್ಕೆ ಕಾರಣ – ನಿಮ್ಮ ಕ್ಯಾಶ್ ಫ್ಲೋ ಈಗ ನಿವೃತ್ತಿಯ ನಿಧಿಯ ಕಡೆಗೆ ಹೆಚ್ಚಾಗಿ ಹರಿಯಬೇಕು. ಒಂದುವೇಳೆ ನೀವು ಐವತ್ತೈದು ವರ್ಷದವರೆಗೂ ಸಾಲ ಕಟ್ಟುತ್ತಲೇ ಇದ್ದರೆ, ನಿವೃತ್ತಿಯ ನಂತರದ ಜೀವನಕ್ಕೆ ಬೇಕಾದ ಕಾರ್ಪಸ್ ಎಲ್ಲಿಂದ ಬರುತ್ತದೆ ಎಂಬ ಪ್ರಶ್ನೆ ಎದುರಾಗುತ್ತದೆ. ಆದ್ದರಿಂದ ನಿವೃತ್ತಿ ನಿಧಿಯನ್ನು ಸೃಷ್ಟಿಸಬೇಕೆಂದರೆ, 40ನೇ ವಯಸ್ಸಿನ ನಂತರ ಸಾಲದ ಹೊರೆಯನ್ನು ಕಡಿಮೆ ಮಾಡುತ್ತಾ, ಹೂಡಿಕೆಗಳನ್ನು ನಿವೃತ್ತಿಯ ಕಡೆಗೇ ಕೇಂದ್ರೀಕರಿಸಬೇಕು.
ಈ ವಯಸ್ಸಿನಲ್ಲಿ ಆರೋಗ್ಯ ಮತ್ತು ಜೀವ ವಿಮೆ (ಟರ್ಮ್ ಇನ್ಶೂರೆನ್ಸ್) ಎರಡನ್ನೂ ಕಡ್ಡಾಯವಾಗಿ ಹೊಂದಿರಬೇಕು. ಇದಕ್ಕೆ ಕಾರಣವಿದೆ – ಬಹಳಷ್ಟು ಜನರ ಸಂದರ್ಭದಲ್ಲಿ, 40ನೇ ವಯಸ್ಸಿನ ಸಮಯದಲ್ಲೇ ಆರೋಗ್ಯ ಸಮಸ್ಯೆಗಳು ಹೆಚ್ಚಾಗತೊಡಗುತ್ತವೆ. ಒಂದು ಕಡೆ ಆರೋಗ್ಯ ವಿಮೆ ಇಲ್ಲದಿದ್ದರೆ, ಇನ್ನೊಂದು ಕಡೆ ಟರ್ಮ್ ಇನ್ಶೂರೆನ್ಸ್ ಇಲ್ಲದಿದ್ದರೆ, ಏನಾದರೂ ಆಕಸ್ಮಿಕ ಸಂಭವಿಸಿದಾಗ ಇಡೀ ಕುಟುಂಬ ಆರ್ಥಿಕ ಸಂಕಷ್ಟಕ್ಕೆ ಸಿಲುಕುತ್ತದೆ. ಇಷ್ಟು ವರ್ಷಗಳ ಕಷ್ಟಪಟ್ಟು ಕಟ್ಟಿದ ಸಂಪತ್ತು ಒಂದೇ ಆಘಾತದಲ್ಲಿ ಕರಗಿಹೋಗುವ ಅಪಾಯವಿರುತ್ತದೆ. ಇಂತಹ ಸಂದರ್ಭ ಎಂದೂ ಎದುರಾಗಬಾರದು ಎಂದಾದರೆ, ಆರೋಗ್ಯ ಮತ್ತು ಟರ್ಮ್ ಇನ್ಶೂರೆನ್ಸ್ ಎರಡನ್ನೂ ತಪ್ಪದೇ ಹೊಂದಿರಬೇಕು.
ಕಡಿಮೆ ಆದಾಯ ಇರುವವರಿಗೆ ಇದನ್ನು ಹೇಗೆ ಅಳವಡಿಸಿಕೊಳ್ಳುವುದು?
ಇಲ್ಲಿ ಚರ್ಚಿಸಿದ ಎಲ್ಲಾ ಸೂತ್ರಗಳು, ಶೇಕಡಾವಾರುಗಳು ಭಾರತೀಯ ಸನ್ನಿವೇಶದ ಒಂದು ಸಾಮಾನ್ಯ ಅಂದಾಜಿನ ಆಧಾರದ ಮೇಲೆ ರೂಪಿಸಲಾಗಿದೆ. ಇದೊಂದು ಸಿದ್ಧ ಸೂತ್ರವಲ್ಲ, ಇದನ್ನೇ ಅಕ್ಷರಶಃ ಪಾಲಿಸಬೇಕು ಎಂಬ ಕಟ್ಟುಪಾಡು ಇಲ್ಲ. ಇದೊಂದು ಬ್ಲೂಪ್ರಿಂಟ್, ಒಂದು ರೋಡ್ಮ್ಯಾಪ್ – ನಿಮ್ಮ ವಯಸ್ಸು ಮತ್ತು ಹೂಡಿಕೆಯ ಮೊತ್ತವನ್ನು ಯಾವ ದೃಷ್ಟಿಕೋನದಿಂದ ನೋಡಬೇಕು ಎಂಬುದಕ್ಕೆ ಒಂದು ಚೌಕಟ್ಟು ಅಷ್ಟೇ.
ಆದಾಯ ಕಡಿಮೆ ಇರುವವರು ಈ ಮಾನದಂಡಗಳನ್ನು ನೋಡಿ ನಿರುತ್ಸಾಹಗೊಳ್ಳಬಾರದು. ಈ ಫಾರ್ಮುಲಾಗಳ ಹಿಂದಿನ ಮೂಲ ತತ್ವವನ್ನು ಅರ್ಥಮಾಡಿಕೊಂಡು, ಅದನ್ನು ನಿಮ್ಮ ಸ್ವಂತ ಸಂದರ್ಭಕ್ಕೆ ಅನ್ವಯಿಸಿಕೊಳ್ಳುವುದೇ ಮುಖ್ಯ. ಉದಾಹರಣೆಗೆ, ನಿಮ್ಮ ವಾರ್ಷಿಕ ಆದಾಯದ ಎಷ್ಟು ಪಟ್ಟು ಹೂಡಿಕೆ ಇರಬೇಕು ಎಂಬ ನಿಖರ ಸಂಖ್ಯೆಗಿಂತ, ‘ವಯಸ್ಸು ಹೆಚ್ಚಾದಂತೆ ಹೂಡಿಕೆಯ ಪ್ರಮಾಣವೂ ಅನುಪಾತದಲ್ಲಿ ಹೆಚ್ಚಾಗಬೇಕು’ ಎಂಬ ಮೂಲ ತತ್ವವನ್ನು ಅಳವಡಿಸಿಕೊಳ್ಳುವುದು ಮುಖ್ಯ.
ಆದಾಯ ಕಡಿಮೆ ಇರುವವರಿಗೆ ಪ್ರಮುಖ ಸಲಹೆ ಎಂದರೆ – ದೊಡ್ಡ ಮೊತ್ತದ ಹೂಡಿಕೆಗಿಂತ, ಸಣ್ಣ ಮೊತ್ತದಿಂದಲಾದರೂ ಹೂಡಿಕೆಯ ಅಭ್ಯಾಸವನ್ನು ಆರಂಭಿಸುವುದು ಮುಖ್ಯ. ಒಂದು ಸಣ್ಣ ಎಸ್ಐಪಿ, ನಿಯಮಿತವಾಗಿ ಮುಂದುವರಿಸಿಕೊಂಡು ಹೋದರೆ, ದೀರ್ಘಕಾಲದಲ್ಲಿ ಉತ್ತಮ ಫಲಿತಾಂಶ ನೀಡುತ್ತದೆ. ಆದಾಯ ಹೆಚ್ಚಾದಂತೆ ಹೂಡಿಕೆಯ ಮೊತ್ತವನ್ನೂ ಹೆಚ್ಚಿಸುತ್ತಾ ಹೋಗುವ ಶಿಸ್ತು ಬೆಳೆಸಿಕೊಳ್ಳಬೇಕು. ಟರ್ಮ್ ಇನ್ಶೂರೆನ್ಸ್ನಂತಹ ಮೂಲಭೂತ ರಕ್ಷಣಾ ಸಾಧನಗಳು ಕಡಿಮೆ ಪ್ರೀಮಿಯಂನಲ್ಲೇ ಲಭ್ಯವಿರುವುದರಿಂದ, ಆದಾಯ ಎಷ್ಟೇ ಇದ್ದರೂ ಇವುಗಳನ್ನು ಆದ್ಯತೆಯ ಮೇಲೆ ಪಡೆದುಕೊಳ್ಳಬೇಕು.
ಎಲ್ಲಕ್ಕಿಂತ ಮುಖ್ಯವಾಗಿ, ಸಾಲದ ಬಲೆಗೆ ಬೀಳದಿರುವುದೇ ಆದಾಯ ಕಡಿಮೆ ಇರುವವರಿಗೆ ಅತಿ ಮುಖ್ಯವಾದ ಸಲಹೆ. ಆದಾಯ ಕಡಿಮೆ ಇರುವಾಗ ಇಎಂಐ ಆಧಾರಿತ ಖರೀದಿಗಳಿಗೆ ಮೊರೆ ಹೋಗುವ ಪ್ರಲೋಭನೆ ಹೆಚ್ಚಾಗಿರುತ್ತದೆ, ಆದರೆ ಇದೇ ಭವಿಷ್ಯದ ಹಣಕಾಸಿನ ಸ್ವಾತಂತ್ರ್ಯಕ್ಕೆ ದೊಡ್ಡ ಅಡ್ಡಿಯಾಗಬಹುದು.
ಹಣಕಾಸು ಸಾಕ್ಷರತೆಯ ಮಹತ್ವ
ಈ ಇಡೀ ಚರ್ಚೆಯ ಒಂದು ಪ್ರಮುಖ ಸಂದೇಶವೆಂದರೆ, ಹಣಕಾಸು ಸಾಕ್ಷರತೆಯ ಮಹತ್ವ. ಭಾರತದಲ್ಲಿ ಹಣಕಾಸಿನ ಬೇಸಿಕ್ಸ್ ಬಗ್ಗೆ ಜನರಿಗೆ ಸಾಕಷ್ಟು ಮಾಹಿತಿ ಇಲ್ಲದಿರುವುದೇ, ಸಾಲದ ಸುಳಿಗೆ ಸಿಲುಕುವುದು, ಅನಗತ್ಯ ಖರ್ಚು ಮಾಡುವುದು, ಅಪಾಯಕಾರಿ ಟ್ರೇಡಿಂಗ್ಗಳಲ್ಲಿ ತೊಡಗುವುದು ಮುಂತಾದ ಸಮಸ್ಯೆಗಳಿಗೆ ಮೂಲ ಕಾರಣ. ಆದ್ದರಿಂದ, ಪ್ರತಿಯೊಬ್ಬರೂ ತಮ್ಮ ಆದಾಯದ ಮಟ್ಟ ಏನೇ ಇರಲಿ, ಹಣಕಾಸಿನ ಮೂಲಭೂತ ಪರಿಕಲ್ಪನೆಗಳಾದ ಬಜೆಟ್ ಮಾಡುವುದು, ಉಳಿತಾಯ ಮಾಡುವುದು, ಸೂಕ್ತ ಹೂಡಿಕೆ ಆಯ್ಕೆ ಮಾಡುವುದು, ಸಾಲದ ನಿರ್ವಹಣೆ – ಇವುಗಳ ಬಗ್ಗೆ ಸ್ವಂತ ಜ್ಞಾನವನ್ನು ಬೆಳೆಸಿಕೊಳ್ಳಬೇಕು.
ಇಂದಿನ ಡಿಜಿಟಲ್ ಯುಗದಲ್ಲಿ ಹಣಕಾಸಿನ ಬಗ್ಗೆ ಕಲಿಯುವುದು ಬಹಳ ಸುಲಭವಾಗಿದೆ – ವಿಶ್ವಾಸಾರ್ಹ ಆರ್ಥಿಕ ಸಲಹೆಗಾರರ ಮಾಹಿತಿ, ಪುಸ್ತಕಗಳು, ಆನ್ಲೈನ್ ಕೋರ್ಸ್ಗಳ ಮೂಲಕ ಈ ಜ್ಞಾನವನ್ನು ಗಳಿಸಬಹುದು. ಆದರೆ ಸಾಮಾಜಿಕ ಮಾಧ್ಯಮದಲ್ಲಿ ಹರಿದಾಡುವ ಎಲ್ಲ ಹೂಡಿಕೆ ಸಲಹೆಗಳನ್ನೂ ಪ್ರಶ್ನಿಸದೆ ನಂಬಬಾರದು – ಯಾವುದೇ ಪ್ರಮುಖ ಆರ್ಥಿಕ ನಿರ್ಧಾರ ತೆಗೆದುಕೊಳ್ಳುವ ಮೊದಲು, ವಿಶ್ವಾಸಾರ್ಹ ಮೂಲಗಳಿಂದ ಮಾಹಿತಿ ಪಡೆದು, ಅಗತ್ಯವಿದ್ದರೆ ವೃತ್ತಿಪರ ಆರ್ಥಿಕ ಸಲಹೆಗಾರರ ಸಹಾಯವನ್ನೂ ಪಡೆಯುವುದು ಸೂಕ್ತ.
ಉಪಸಂಹಾರ: ನಿಮ್ಮದೇ ಆದ ರೋಡ್ಮ್ಯಾಪ್ ರೂಪಿಸಿಕೊಳ್ಳಿ
25ನೇ ವಯಸ್ಸಿನಲ್ಲಿ ಕೌಶಲಗಳ ಮೇಲೆ ಗಮನ ಮತ್ತು ಸಾಲ ಶೂನ್ಯ, 30ನೇ ವಯಸ್ಸಿನಲ್ಲಿ ಹಣಕಾಸಿನ ಅಡಿಪಾಯ ಭದ್ರಪಡಿಸುವಿಕೆ, ಟರ್ಮ್ ಮತ್ತು ಹೆಲ್ತ್ ಇನ್ಶೂರೆನ್ಸ್ ಪಡೆಯುವಿಕೆ, 35ನೇ ವಯಸ್ಸಿನಲ್ಲಿ ಜವಾಬ್ದಾರಿಗಳ ಉತ್ತುಂಗದಲ್ಲಿ ಸಮತೋಲಿತ ಹೂಡಿಕೆ, ಮತ್ತು 40ನೇ ವಯಸ್ಸಿನಲ್ಲಿ ನಿವೃತ್ತಿಯ ಸಿದ್ಧತೆ ಆರಂಭಿಸುವುದು – ಇವೆಲ್ಲ ಒಂದು ಸ್ಪಷ್ಟ, ಪ್ರಾಯೋಗಿಕ ರೋಡ್ಮ್ಯಾಪ್ ಆಗಿ ರೂಪುಗೊಂಡಿವೆ.
ಈ ಚೌಕಟ್ಟನ್ನು ಒಂದು ಮಾರ್ಗದರ್ಶಿಯಾಗಿ ಬಳಸಿಕೊಂಡು, ನಿಮ್ಮ ಸ್ವಂತ ಆದಾಯ, ಜವಾಬ್ದಾರಿಗಳು ಮತ್ತು ಗುರಿಗಳಿಗೆ ಅನುಗುಣವಾಗಿ ನಿಮ್ಮದೇ ಆದ ಹಣಕಾಸಿನ ಯೋಜನೆಯನ್ನು ರೂಪಿಸಿಕೊಳ್ಳುವುದೇ ಮುಂದಿನ ಹೆಜ್ಜೆ. ಪ್ರತಿಯೊಬ್ಬರ ಜೀವನ ಸನ್ನಿವೇಶ ವಿಭಿನ್ನವಾಗಿರುವುದರಿಂದ, ಇಲ್ಲಿ ಕೊಟ್ಟ ಸಂಖ್ಯೆಗಳನ್ನು ಅಕ್ಷರಶಃ ಅನುಸರಿಸುವ ಬದಲು, ಇವುಗಳ ಹಿಂದಿನ ತತ್ವಗಳನ್ನು ಅರ್ಥಮಾಡಿಕೊಂಡು ನಿಮ್ಮ ಸಂದರ್ಭಕ್ಕೆ ಒಗ್ಗಿಸಿಕೊಳ್ಳಿ.
ಕೊನೆಯದಾಗಿ ನೆನಪಿಡಬೇಕಾದ ಅಂಶ – ಹಣಕಾಸಿನ ಯೋಜನೆ ಎಂಬುದು ಒಂದು ದಿನದ, ಒಂದು ವರ್ಷದ ಕೆಲಸವಲ್ಲ. ಇದೊಂದು ನಿರಂತರ ಪ್ರಕ್ರಿಯೆ – ವಯಸ್ಸು, ಆದಾಯ, ಜವಾಬ್ದಾರಿಗಳು ಬದಲಾದಂತೆ ನಿಮ್ಮ ಯೋಜನೆಯನ್ನೂ ಮರುಪರಿಶೀಲಿಸುತ್ತಾ, ಸರಿಹೊಂದಿಸುತ್ತಾ ಸಾಗಬೇಕು. ಇಂದೇ ಆರಂಭಿಸಿ, ಶಿಸ್ತಿನಿಂದ ಮುಂದುವರಿಸಿದರೆ, ಭವಿಷ್ಯದಲ್ಲಿ ಆರ್ಥಿಕವಾಗಿ ಸದೃಢ, ಸ್ವತಂತ್ರ ಜೀವನ ನಡೆಸಲು ಖಂಡಿತ ಸಾಧ್ಯ.